E-Rechnung: was im Betrieb wirklich umzustellen ist
Seit 2025 muss jedes Unternehmen elektronische Rechnungen im inländischen Geschäftsverkehr empfangen können. Für das Versenden gelten Übergangsfristen bis Ende 2026, für kleinere Unternehmen bis Ende 2027. Die eigentliche Arbeit steckt nicht im Format, sondern im Belegfluss dahinter.
Dieser Beitrag gibt eine allgemeine Orientierung und ersetzt keine steuerliche Beratung im Einzelfall.
Was eine E-Rechnung ist und was nicht
Eine E-Rechnung im Sinne der Neuregelung ist eine Rechnung in einem strukturierten elektronischen Format, das maschinell ausgewertet werden kann. Ein PDF im E-Mail-Anhang zählt ausdrücklich nicht dazu; es gilt als sonstige Rechnung.
In Deutschland verbreitet sind zwei Formate: ein rein strukturierter Datensatz und ein Hybridformat, bei dem ein lesbares PDF und die strukturierten Daten in einer Datei stecken. Für den Empfang genügt es, beide verarbeiten zu können, welches Format Ihre Lieferanten schicken, entscheiden sie selbst.
Empfangen ist Pflicht, Versenden folgt
Empfangen können muss jedes inländische Unternehmen seit dem 1. Januar 2025. Dafür reicht formal ein E-Mail-Postfach, praktisch braucht es einen Weg, die Datei auch auszuwerten und revisionssicher abzulegen.
Für das Versenden an andere Unternehmen im Inland gilt eine gestaffelte Übergangszeit. Bis zum 31. Dezember 2026 dürfen alle Unternehmen noch Papierrechnungen schicken, ein PDF oder ein anderes elektronisches Format nur mit Zustimmung des Empfängers. Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 € Gesamtumsatz im Vorjahr E-Rechnungen ausstellen. Wer im Vorjahr höchstens 800.000 € umgesetzt hat, darf bis Ende 2027 weiter Papier oder, mit Zustimmung, ein PDF verwenden. Rechnungen im EDI-Verfahren sind mit Zustimmung des Empfängers ebenfalls bis Ende 2027 erlaubt. Ab dem 1. Januar 2028 gilt die Pflicht für alle. Ausgenommen bleiben unter anderem Kleinbetragsrechnungen bis 250 € und Rechnungen von Kleinunternehmern.
Wer noch Zeit hat, sollte sie nutzen: nicht, um zu warten, sondern um den Belegfluss vorher in Ordnung zu bringen.
Der Ablauf zu diesem Thema
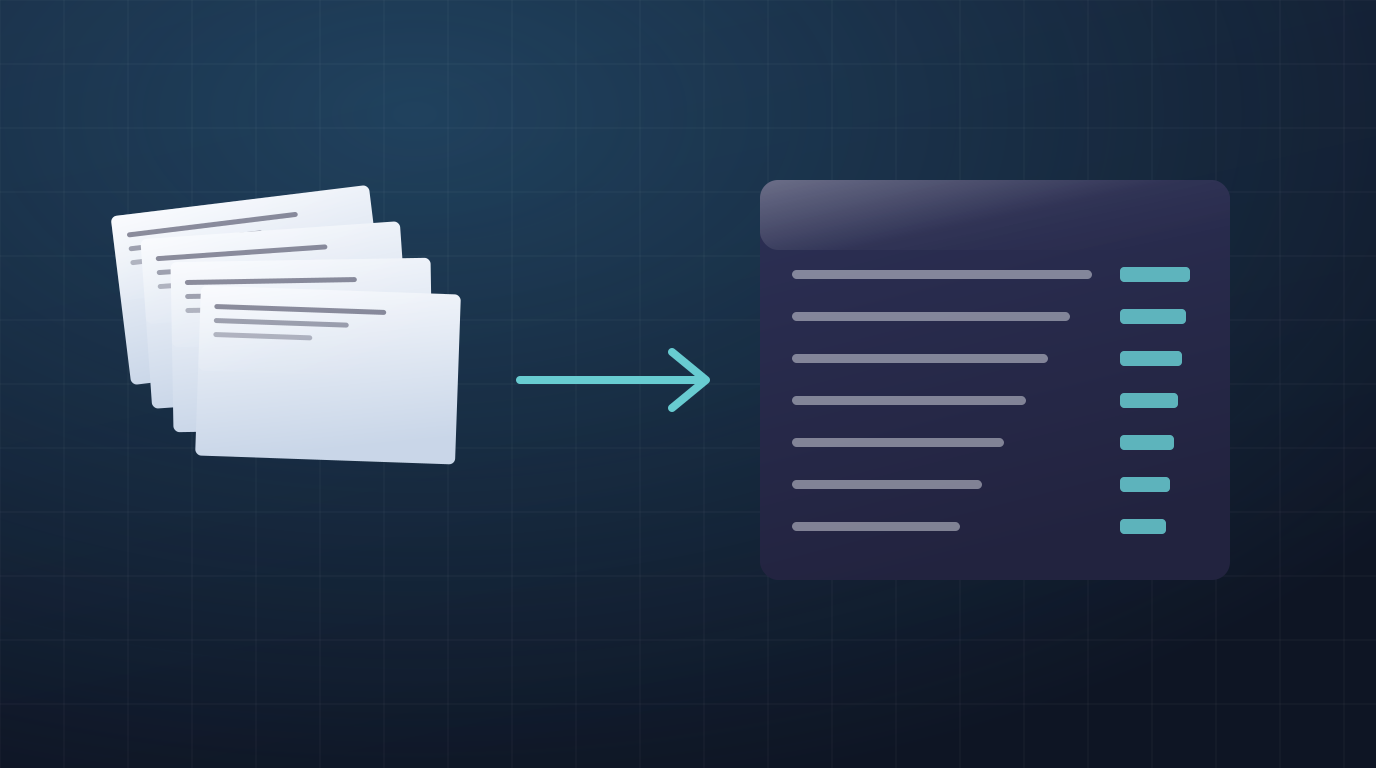
Am Anfang steht der Vorgang selbst: ein Beleg, ein Verkauf, eine Frist.
Dann folgt die Zuordnung: Wohin gehört er, welcher Zeitraum, welche Meldung.
Am Ende steht die Zahl, die gemeldet wird. Nachvollziehbar bis zum Beleg.
Wo die Arbeit wirklich liegt
Eingang. Wenn Rechnungen an drei verschiedene Postfächer gehen, entsteht die erste Lücke. Ein zentraler Rechnungseingang ist die Voraussetzung dafür, dass nichts liegen bleibt, unabhängig vom Format.
Freigabe. Wer prüft sachlich, wer rechnerisch, wer gibt frei? Solange das mündlich läuft, funktioniert es nur, wenn alle da sind. Ein festgelegter Weg funktioniert auch im Urlaub.
Ablage. Elektronische Rechnungen müssen im Originalformat aufbewahrt werden. Ein Ausdruck ist keine Aufbewahrung, und ein PDF-Export aus dem strukturierten Datensatz ist nicht das Original.
Was das für kleine Betriebe heißt
Für einen Betrieb mit dreißig Eingangsrechnungen im Monat ist das keine Großbaustelle. Es braucht ein zentrales Postfach, eine Software, die das Format lesen kann, und einen festen Ablageort. Meist ist beides in der vorhandenen Buchhaltungslösung enthalten oder über eine Schnittstelle nachrüstbar.
Der eigentliche Gewinn ist nicht die Erfüllung einer Pflicht, sondern die Zeit: Wenn Rechnungen strukturiert ankommen, entfällt das Abtippen. Bei laufenden Mandaten sehen wir den Unterschied sofort, die Buchung wird schneller und die Rückfragen weniger.
Ein realistischer Umstellungsplan
Im ersten Schritt klären, was die vorhandene Software kann. Im zweiten den Rechnungseingang zentralisieren und den Freigabeweg festlegen. Im dritten die Lieferanten informieren, an welche Adresse E-Rechnungen gehen sollen. Erst im vierten Schritt den eigenen Versand umstellen.
Wer diese Reihenfolge umdreht und mit dem Versand beginnt, hat am Ende ein neues Format und denselben unübersichtlichen Eingang wie vorher.
Fragen zu diesem Thema
Für den Empfang: Ein PDF ist keine E-Rechnung im Sinne der Neuregelung, sondern eine sonstige Rechnung. Empfangen können müssen Sie das strukturierte Format. Für den Versand an Geschäftskunden ist ein PDF bis Ende 2026 noch zulässig, wenn der Empfänger zustimmt. 2027 gilt das nur noch bei höchstens 800.000 € Vorjahresumsatz.
Oft nicht. Die gängigen Buchhaltungs- und Rechnungsprogramme können die Formate inzwischen. Wichtiger ist, dass Eingang, Freigabe und Ablage zusammenpassen.
Rechnungen sind acht Jahre aufzubewahren, im Originalformat und unveränderbar. Ein Ausdruck genügt nicht.
Ja, im Rahmen der Prozessoptimierung: Bestandsaufnahme, Eingangsweg, Freigaben, Ablage und die Abstimmung mit dem Softwareanbieter. Der Umfang einer technischen Einrichtung wird gesondert vereinbart.
Was Sie von Ihren Lieferanten brauchen
Der eigene Umstieg ist die eine Hälfte, die Gegenseite die andere. Fragen Sie Ihre wichtigsten Lieferanten frühzeitig, an welche Adresse sie künftig elektronische Rechnungen schicken sollen und in welchem Format sie liefern. Ein kurzer Rundbrief an die zwanzig größten Kreditoren erspart später zwanzig Einzelklärungen.
Umgekehrt gilt dasselbe für Ihre Kunden: Wer als Erster sauber elektronisch fakturiert, wird schneller bezahlt, weil die Rechnung ohne Umweg im System des Empfängers landet. Das ist der betriebswirtschaftliche Teil dieser Pflicht und der einzige, der sich rechnen lässt.
Ihre Abläufe besprechen
Dieser Beitrag gibt Orientierung. Die steuerliche Beurteilung Ihres Falls klären Sie mit Ihrem befugten Steuerberater. Wie Buchhaltung und Unterlagen dafür organisiert werden, besprechen wir gern mit Ihnen.
- 02065 9042927
- info@basteuer.de
- Krefelder Straße 315
47229 Duisburg
| Montag bis Donnerstag | 9 bis 17 Uhr |
|---|---|
| Freitag | 9 bis 15 Uhr |
Termine außerhalb dieser Zeiten nach Vereinbarung.